

今天为大家提供以下三个方面地产信息:
【1】首先是多伦多人口的增长从北美第一跌至第412位,不是没人来,而是留不住人
咱们多伦多大都会区(按人口普查确定的都会区定义来划分)在2024年的时候,人口增量曾居加拿大和美国都会区首位,但在截至2025年7月1日的12个月内,排名骤降至435个都会区中的第412位。见下图:
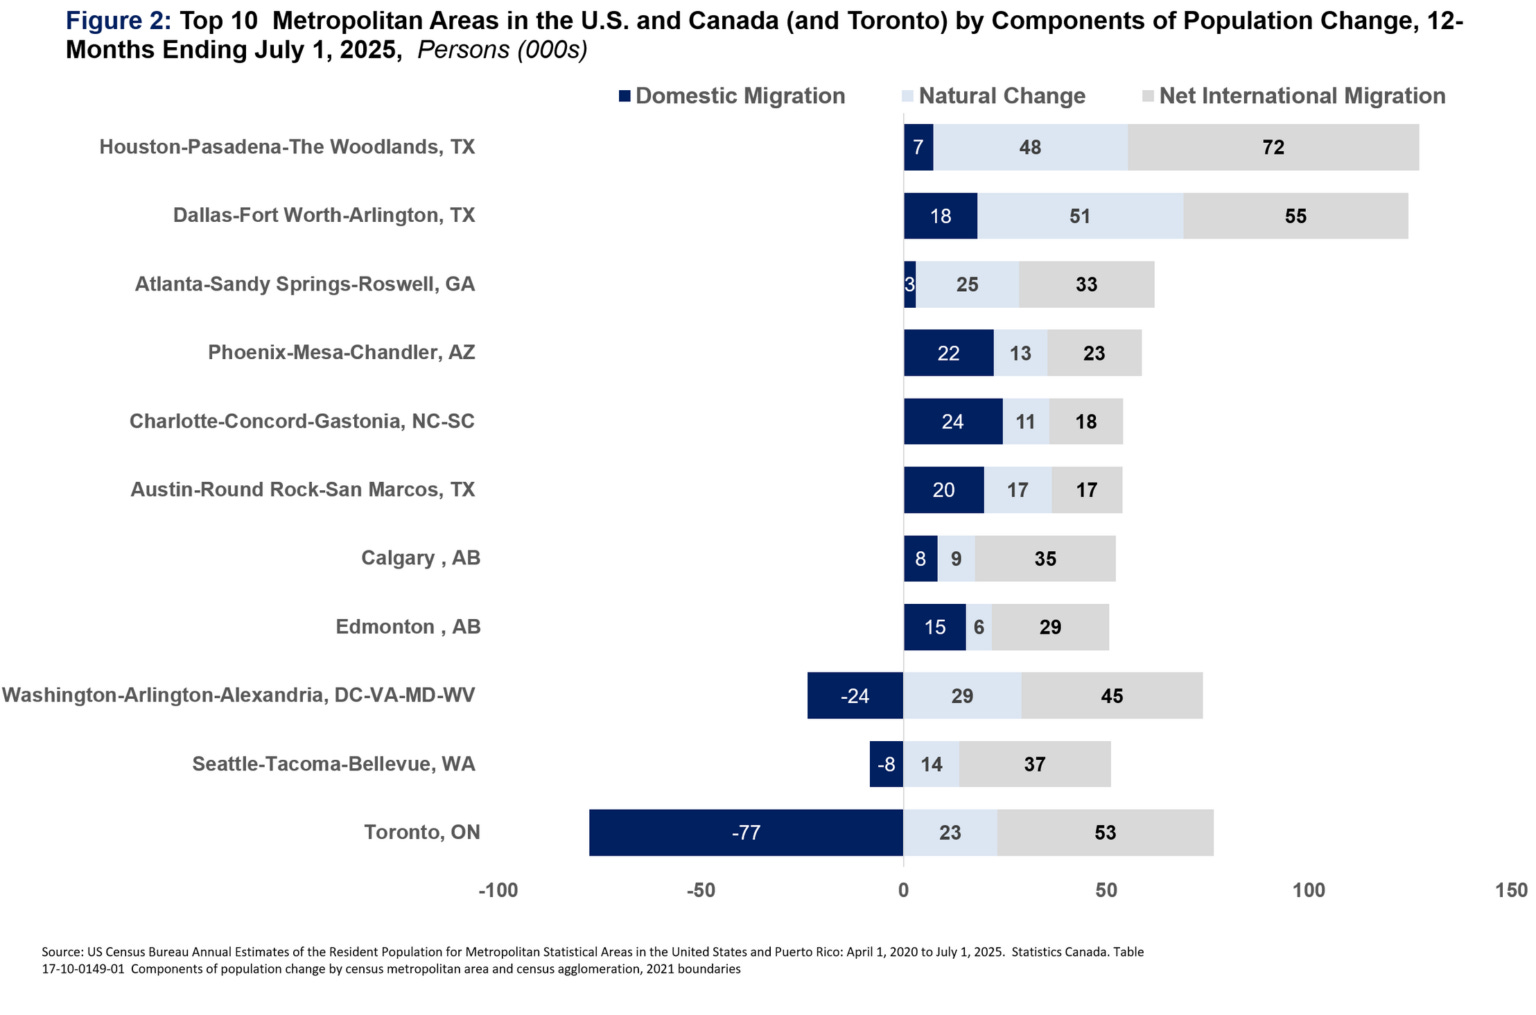
值得注意的是,这并不等于“移民不再来多伦多”。实际上,来多伦多的国际人口净迁入量仍排北美第五,真正拖累多伦多总人口增长的是持续扩大的省际和省内净迁出:
越来越多现有居民搬往安省其他城市或阿尔伯塔省。
同期,Calgary和Edmonton分别排进北美人口增量前十。(Toronto Metropolitan University (TMU))
下面是房东网商家广告:
文章继续:
对GTA楼市而言,这意味着人口红利正在发生结构性变化:新移民仍支撑租赁市场和交通便利的地方,但有孩子、需要更大住房的家庭可能继续向外围城市迁移。
过去“人口增长必然全面推高GTA房价”的逻辑已经过时,未来更应观察人口的收入、家庭结构和最终落脚区域,而不能只看总人数。
对这条信息的解读:人口不是消失,而是在重新分布。这是地产市场的区域型调整。
【2】第二条信息:加拿大商业地产出现温和复苏,但不是所有办公室都在一起复苏
著名的Colliers地产市场数据显示,
2026年第二季度加拿大办公室空置率降至13.4%,连续第四个季度下降;
工业物业空置率降至3.3%,连续第二个季度收紧。
全国办公室净吸纳量约61万平方英尺,工业净吸纳量超过710万平方英尺。
与此同时,第二季度全国新增办公室供应只有37,500平方英尺,处于15年来低位。(collierscanada.com)
多伦多表现尤其突出:办公室净吸纳超过52.3万平方英尺,总空置率降至10.6%,市中心及Midtown核心区域空置率自2022年第三季度以来首次降至10%以下;多伦多工业空置率更降至2.2%。
但这并不意味着商业地产已经全面反转。需求明显集中于A级、交通便利、配套完善的楼宇,老旧、位置较差的办公室仍可能继续承压。当前复苏既来自需求改善,也来自开发停滞造成的新供应断层。
小结一下:商业地产正在复苏,但本质是优质资产率先复苏,而不是全市场普涨。
【3】再来看看贷款市场行情
咱们这周的加拿大债券收益率再次上升。随着美伊之间短暂的“和平间歇”结束,油价迅速上涨。
随后,加拿大周五公布的就业数据表现较强,这对期待降息的人来说也不是好消息。
与此同时,美加自由贸易谈判仍陷入停滞,通胀前景也存在不确定性。
因此,几乎所有迹象都指向:未来几周房贷利率大概率保持不变,甚至可能上升。
对于认同这一判断、并且需要长期融资的借款人来说,目前固定利率仍相对稳定:
有保险的五年期固定房贷利率,略低于4%;
无保险房贷的五年期固定利率,大约在4%出头至4%中段
加拿大央行将在这周三公布利率决定。由于经济中仍存在较多闲置产能,央行很可能连续第六次维持利率不变。
看央行历史显示,加拿大央行维持利率不动的时间可能比市场预期更长。最长纪录始于2010年,当时央行连续34次议息会议没有调整利率。
大家常问,选择固定利率还是浮动利率?
咱们作为贷款屋主算个小帐,供参考:
根据当前房屋贷款所列利率,五年期非保险房贷(uninsured mortgage )的浮动利率约3.74%,五年固定约4.29%。来核算一下:
以50万元贷款、25年摊还计算,两者月供分别大约为$2,560元和$2,710元,每月相差约$150元,一年大约相差$1,800元。
较低的浮动利率还可能通过压力测试提高约5%的借款资格,
浮动利率“可以多借”,并不代表“应该多借”。大家根据自家情况认真考虑风险承担能力。
选择浮动还是固定,真正的问题在于,这节省下来的$150元究竟是省下来进入账户,还是被更高房价和日常消费吸收掉?
如果您利用浮动利率扩大杠杆,一旦利率上升1个百分点,$50万元贷款的月供可能增加数百元,原来的节省很快消失。需要考虑这个风险
对租金下沉的GTA投资物业来说,浮动利率是个现金流工具,但不是低风险产品…
较稳健的做法是选择变量后,把每月差额自动存入独立账户,形成利率上升、维修或空置期的缓冲。
核心判断:变量利率的优势不在于少还,而在于把差额真正留下。
欢迎关注和收看房东网2026夏季地产论坛:10场地产圆桌派: