

下面是多伦多商业地产市场2026年第二季度最新动态视频和详细市场总结报告。 视频是报告的简单总结。
点击收看视频简报
过去几年,多伦多商业地产和住宅地产市场一样,经历了一轮非常典型的“利率冲击”:融资成本上升、买卖双方价格预期脱节、交易量萎缩,写字楼、开发土地和部分工业物业的估值都重新接受市场检验。
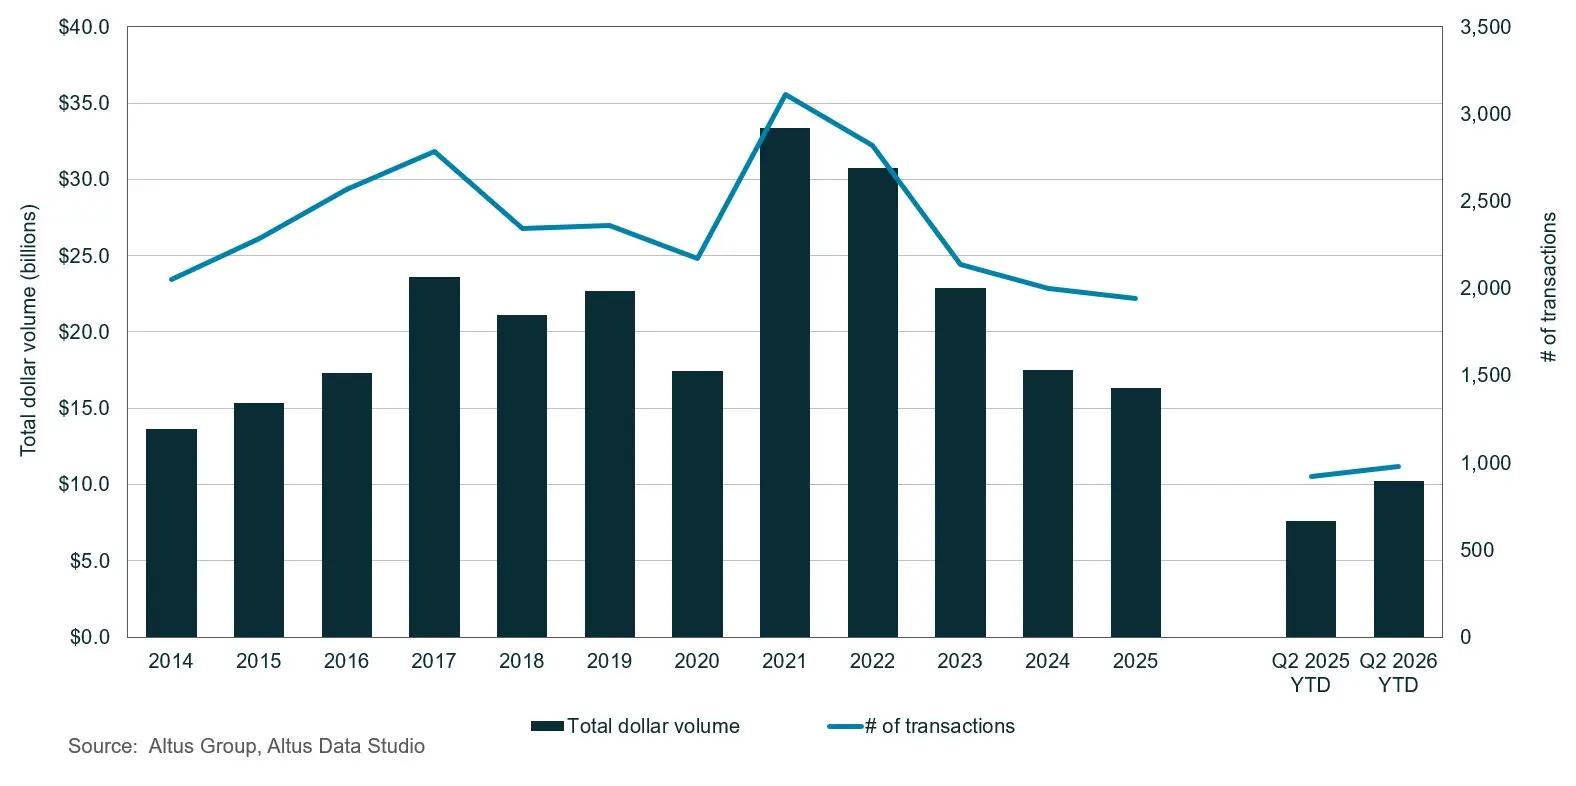
进入2026年,市场终于出现了一些变化。Altus Group最新报告显示,今年上半年大多伦多地区商业地产成交金额接近 102亿加元,同比增长约 35%。但这并不意味着商业地产已经全面进入牛市,更准确地说,是资本结束了普遍观望,开始有选择地重新进场。
从300亿跌到160亿:过去几年发生了什么?
2022年是上一轮商业地产周期的高位。根据Altus公布的后续数据推算,当年GTA商业地产成交规模约为300亿加元。
随后,利率快速上升,市场交易明显收缩:
时期GTA商业地产成交额市场表现2022年约304亿加元周期高位2023年228亿加元同比下降约25%2024年175亿加元同比下降21%2025年162亿加元同比再下降8%2026年上半年约102亿加元同比增长约35%
2023年,GTA商业地产成交额降至228亿加元,其中办公楼成交下降21%,多户住宅下降44%;2024年又进一步降至175亿加元,写字楼交易额下降46%,工业地产下降27%。2025年全年成交额约162亿加元,仍比2024年低8%。Altus Group
这组数据说明,2026年的增长更像是从低位回升,并不是已经回到2022年的繁荣水平。市场的确开始复苏,但目前成交资金更加集中在能够产生稳定现金流、位置优越、品质较高的物业上。
下面是房东网商家信息
正文继续:
第一大变化:多户住宅成为资本的重点方向
2026年上半年,GTA多户住宅成交额接近 24亿加元,同比增长 244%,成为本轮反弹最明显的资产类别。York、Durham和多伦多市区的成交均显著增加。
资本重新关注公寓楼和多户住宅,原因并不复杂。
一方面,独立屋和公寓的自有住房成本仍然较高,大量家庭继续留在租赁市场;另一方面,多户住宅属于长期持有型资产,收入和估值相对容易测算,比较符合养老金、保险资金、REIT和大型家族办公室对于稳定现金流的要求。
但投资人也不能只看到244%的增长。Altus同时提醒,GTA正在消化两股租赁供应:一股是近年来集中完工的私人公寓出租单位,另一股是快速增长的专门出租公寓。租金增长和吸纳速度短期内可能仍然受到压制,多户住宅市场真正恢复到稳定状态,可能需要数年时间。
换句话说,机构资金买的是五年、十年以后的人口密度与租赁需求,而不是押注明年租金马上大涨。
第二大变化:写字楼不是全面复苏,而是“优质楼复苏”
今年上半年,GTA办公楼成交额接近 12亿加元,同比增长 125%。多伦多办公楼整体可租面积比例降至15.7%,同比改善约两个百分点;金融区Class A办公空间的可租比例进一步降至9.6%。
这个数字看起来相当积极,但写字楼内部的分化非常严重。
今年上半年,Class A办公楼共有113宗交易,涉及约340万平方英尺;Class B只有15宗交易,涉及约27万平方英尺。企业回办公室的趋势,对交通便利、设备先进、具有会议、科技、健康和配套设施的高品质办公楼形成支持;但老旧、位置一般、层高与能源效率不符合现代企业需求的办公楼,仍然面临空置和资本投入压力。
2024年,多伦多办公物业可租比例一度接近19%,全年交易额下降46%;2025年办公楼成交额只有13亿加元,同比再降19%。因此,2026年的增长更像是市场终于开始确认:不是所有办公楼都没有价值,而是优质办公楼和普通办公楼已经变成了两种不同的资产。
一个代表性案例是多伦多金融区的95 Wellington Street West。该楼出售时空置率约43%,但由于直接连接Union Station和PATH地下通道,仍以约1.98亿加元成交,单价约每平方英尺600加元。资本愿意承担出租风险,但前提是位置和物业本身具备不可替代性。
第三大变化:工业地产仍然最活跃, 但供应压力已经出现
工业地产仍是GTA成交规模最大的商业地产类别。2026年上半年成交额接近 36亿加元,同比增长38%。供应链不确定性促使部分企业从过去的“即时库存”转向保留更多安全库存,对仓储和物流设施形成长期支持。
不过,工业地产已经告别前几年“一仓难求”的阶段。
2023年,GTA工业地产交易额约76亿加元,供应紧张、租金快速上涨;到2024年,大量新项目完工,工业物业可租比例明显上升,全年成交额下降27%。2025年交易额约53亿加元,同比再降4%。
截至2026年第二季度,GTA工业物业可租比例约4.8%。市场有约1130万平方英尺工业空间正在建设,其中64%尚未预租;本季度新完工约110万平方英尺,约62%在季末仍待出租。
所以,工业地产长期逻辑仍在,但短期必须区分:
靠近400系列高速公路、层高充足、装卸条件完善、适合自动化和电力升级的新型物流设施,仍然受到资金关注;位置偏远、规格落后、单一租户信用较弱的工业物业,则可能需要更长出租时间和更多优惠。
第四大变化:零售地产不是没人要,而是好物业不肯卖
2026年上半年,GTA零售地产成交额约 9.26亿加元,同比下降30%。表面上看零售地产表现最弱,但背后的主要原因并不是完全缺少需求,而是优质物业供应不足。
食品超市主导的社区购物中心、生活必需品零售和人口密集地区的街铺,仍然是资本喜欢的防御型资产。2025年GTA零售地产成交额达到24亿加元,同比增长16%,食品主导型零售中心连续多个季度位居投资者偏好前列。
问题在于,这类物业出租稳定、租户更换率低,又能抵抗电商冲击,现有业主往往不愿出售。于是成交量下降,并不一定等于资产价值下降。
真正承压的是依赖可选消费、缺乏主力租户、人口增长放缓地区的大型零售空间。消费者把更多收入用于住房、贷款和生活必需品以后,餐饮、服装和非必需消费物业的经营风险明显高于社区超市和服务型零售。
第五大变化:开发土地仍在周期底部
2026年上半年,GTA土地成交额约 21亿加元,同比下降5%。其中ICI商业及工业土地约9.83亿加元,同比增长26%;住宅开发土地约11亿加元,同比下降22%。
开发土地仍然是整个商业地产市场中风险最高、价格最难判断的类别之一。土地本身没有现金流,却需要持续支付贷款利息、地产税、规划、顾问和持有成本。审批时间越长,开发费越高,项目对未来售价和租金的依赖就越大。
2024年GTA土地交易额约54亿加元,同比下降24%;2025年进一步降至43亿加元,同比下降20%。开发商普遍减少购买未完成规划审批的土地,转而集中精力推进已有土地储备的审批和密度优化。
这意味着土地市场可能正在接近价格发现阶段,但并不表示所有低价土地都是机会。没有明确审批路径、基础设施不足或者依赖公寓预售融资的土地,仍可能继续贬值。
房东网观点:商业地产见到的不是“大底”,而是“分层底”
这次Altus报告最重要的信息,不是成交额增长35%,而是资本的投资逻辑已经发生变化。
过去低利率时代,很多项目依靠未来升值也能完成融资;现在市场重新要求物业回答三个问题:
第一,现在有没有现金流?
第二,未来出租需求是否真实?
第三,在较高融资成本下,项目还能不能承受压力?
因此,多伦多商业地产可能正在形成一个“分层底部”。
优质多户住宅、食品主导零售、现代工业设施和核心区A级办公楼,交易正在恢复,价格也逐步获得支撑;但老旧办公楼、二级工业空间、非核心零售和依赖未来规划升值的土地,调整仍然没有结束。
2026年不是商业地产重新全面起飞的一年,而是资金从“什么都不敢买”,转向“只买看得懂、租得出、守得住的资产”。
对投资人来说,这一轮机会不会来自简单抄底,而来自资产选择、融资结构和运营能力。未来几年,真正有价值的商业地产,不一定是价格跌得最多的,而是能够在市场低迷时期仍然产生现金流,并且具备长期不可替代性的物业。
收看房东网夏季地产论坛第八场