
加拿大住房市场正在出现一个非常重要的变化:过去几年我们一直讲“住房短缺”,但现在在出租市场,尤其是新建出租公寓市场,短期供应过度,租务市场压力正在快速上升。
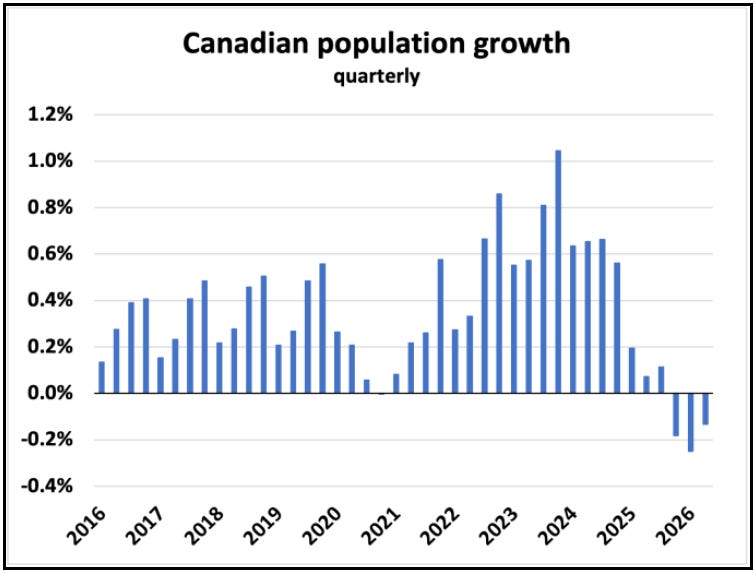
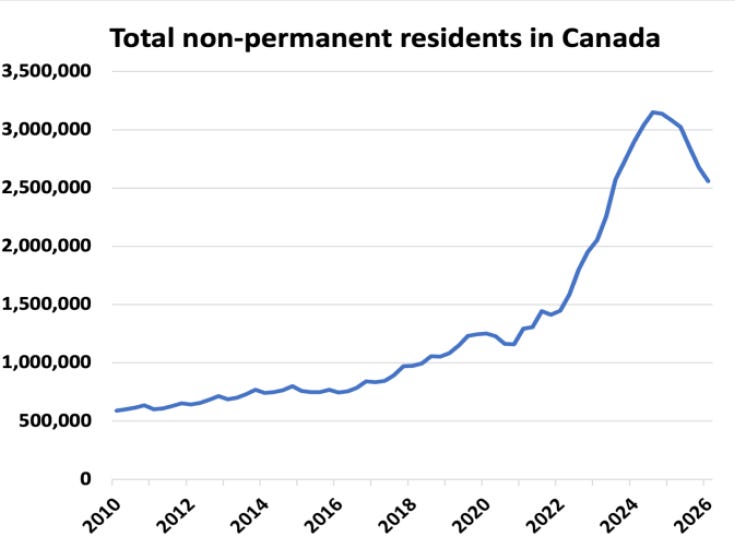
来看看数据,加拿大2026年第一季度人口减少约5.5万人,过去一年人口净减少18.7万人。更关键的是,人口下降主要来自非永久居民,也就是留学生、工签持有人等核心租客群体。这个群体一个季度减少11.8万人,过去一年减少超过50万人。也就是说,租赁需求端正在明显降温。
下图是加拿大人口变化图和非永久居民人口变化图,显示人口减少。
但出租房屋的供应端却在反方向加速。2026年5月,加拿大住房开工量虽然环比下降6.1%,但年化仍有26.1万套。
下面是房东网商家广告:
真正值得注意的是结构:
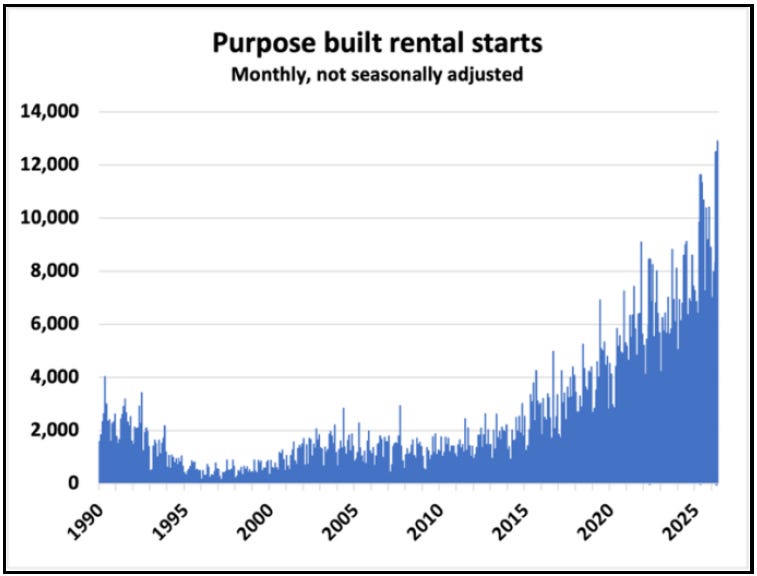
5月单月purpose-built rental开工约1.29万套,
超过4月的1.25万套,再创历史新高;
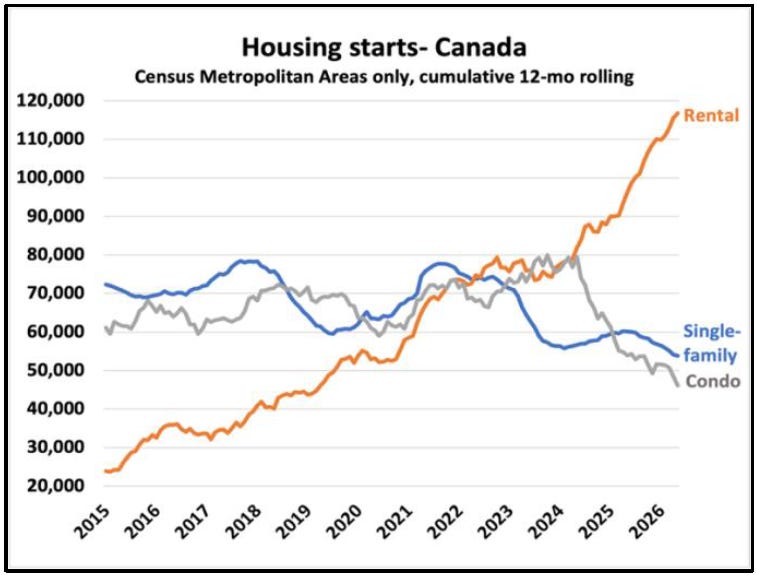
过去12个月,加拿大主要都市区已有约11.6万套出租公寓开工。
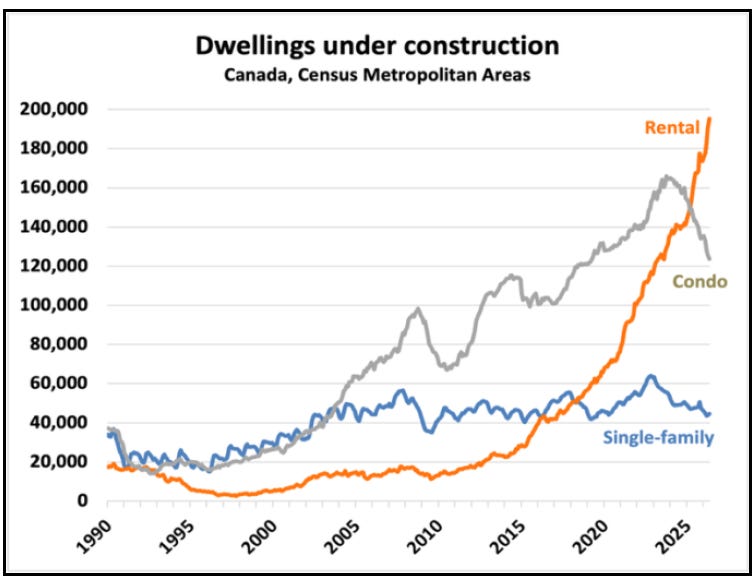
见下图基本上反映了房屋建设结构,可以看出以出租为目的出租公寓的开工量迅速上升:
以下是以出租为目的公寓开工量每月变化曲线,可以看出近几个月的开工量增加迅速。
市场不是简单“少建房”,而是“卖给业主的房子少了,租给租客的房子多了”。
这不是普通的市场波动,而是住房建设结构的转向。
开发商过去主要靠卖condo、卖single-family回收资金,现在越来越多项目转向长期持有型出租楼。
原因包括:condo预售困难、利率高、买家信心弱、政府融资和税务政策支持出租房建设,以及机构投资人、REIT、养老金对稳定现金流资产的兴趣。
更大的压力还在后面。
5月加拿大大都市区在建住宅约36.4万套,
其中出租屋约19.5万套,出租屋在建量过去一年增长23.1%;
相反,single-family在建量同比下降5.7%,condo下降15.7%。
看看下面这个对在建房屋的统计:
最近新闻中提到,GTHA在2026年第一季度空置率达到5.4%,已经是2024年同期的两倍。
房东开始降租、送优惠,47%的新建purpose-built rental项目提供两个月免租,4%的项目提供三个月免租。 这说明租客市场正在形成,尤其是新楼、投资condo和位置一般的出租房,会面临更强竞争。
但是,这不能简单理解为“加拿大不缺房了”。恰恰相反,加拿大现在的问题是结构性错配:
短期看,出租房供应上来太快,租金承压;
中期看,single-family和owner-occupied新房开工已经跌到金融危机附近水平,single-family开工更是30年来低位。
今天出租市场偏松,可能同时埋下未来低层住宅供应不足的种子。
对投资人来说,这意味着未来一两年不能再假设“租金上涨或者不跌”做保守假设。新condo出租、purpose-built rental、学生租赁集中区域,都要重新测算空置期、租金折扣和现金流压力。尤其是依赖高杠杆、短期出租收益覆盖成本的投资模型,风险会明显上升。
对租客来说,现在是多年少见的议价窗口。过去租客没有选择,只能抢房;现在可以比较condo和purpose-built rental。condo可能位置好、装修新,但业主不一定长期持有;purpose-built rental通常由单一房东统一管理,维修、续租和社区稳定性可能更好。新闻里住了十几年的租客,其实反映了一个趋势:当专业出租楼质量提高后,租房也可能成为一种长期居住方式。
加拿大住房市场不是从“短缺”进入“过剩”,而是进入“结构重组”。租赁市场短期偏松,低层住宅供应未来偏紧,condo市场则夹在中间继续承压。真正的机会,不在一句“涨”或“跌”里,而在看清楚哪一类房子、哪一个城市、哪一个时间段,正在经历供需错配。
欢迎收看房东网视频节目
欢迎扫码咨询房东咨询保险