

根据 Urbanation 2026年第二季度报告,GTHA 新 condo 销量达到 702套,同比上涨 52%。乍一看,好像 condo 市场开始复苏了。请看下图:
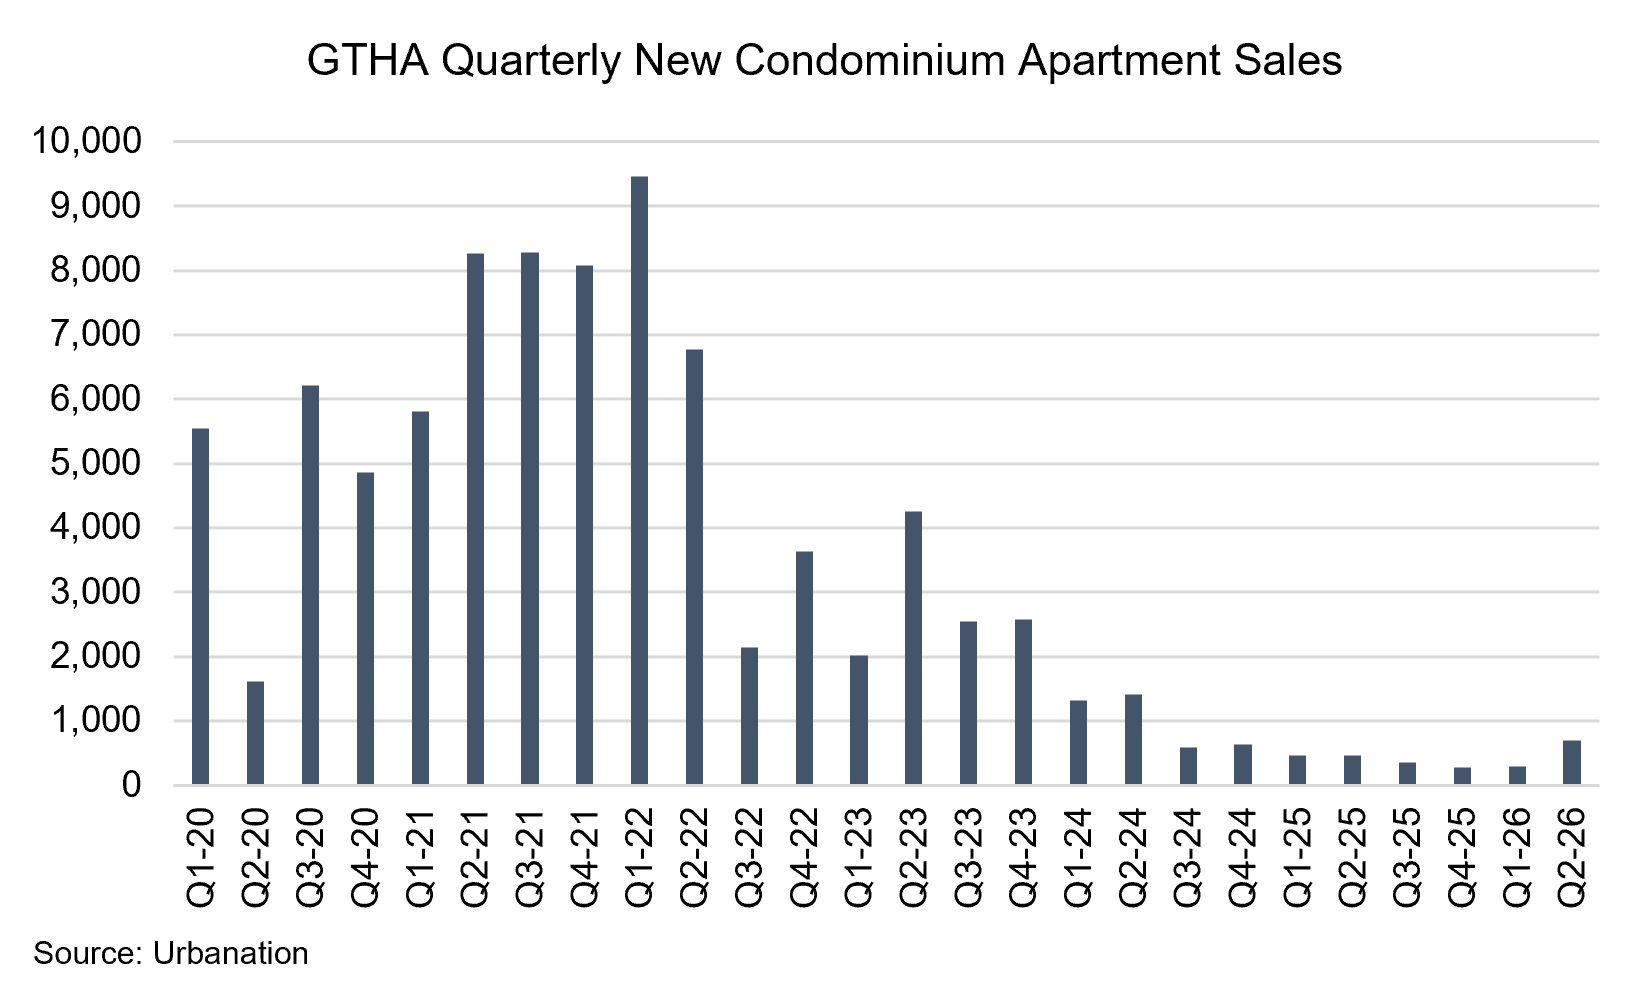
需要提醒大家,不能单独看销量就做判断。首先,即使销量上涨52%,702套的季度成交量,仍然比过去10年同期平均水平低 86%。这不是市场回到正常状态,而是从极度低迷中出现了一次低位反弹。
其次,也是更关键的是,成交结构说明,这次上涨主要不是楼花市场恢复,而是开发商在清理已经建好的库存。
Q2 已完工新公寓销售达到 535套,占总销量约 76%。
其中还有 204套 来自 bulk sales,也就是一次购买5套以上的批量交易,约占总销量 29%。
这些 批量交易bulk sales 的平均成交价约 $773/sq.ft.,甚至低于可比 resale condo 的 $830/sq.ft.。这说明一部分成交不是普通投资人追涨入场,而是开发商为了去库存,接受机构买家或批量买家的折价交易。
以下是房东网商家广告
文章继续:
那么楼花销售如何? pre-construction sales,也就是楼花预售怎么样?
Q2 楼花销售只有 50套,同比暴跌 80%,只占总销量约 7%。这说明condo 预售仍然没有恢复:买家不愿意承担未来交房风险,开发商也很难靠这样的预售速度获得融资、启动新项目。
价格差距也还没有解决。
Urbanation 数据显示,已完工未售新 condo 平均挂牌价约 $1,186/sq.ft.,比resale condo 的 $830/sq.ft. 高约 43%。在今天的利率、租金和现金流环境下,投资人自然会问:为什么我要买更贵的新房,而不是买价格更低、产品看得见、租金马上能验证的二手 condo?
所以,这次 Q2 数据真正重要的地方,不是“销量涨了”,而是两个相反信号同时出现:短期开发商在清库存,长期新供应正在断档。
供应端的数据更值得关注。
GTHA pre-construction + under-construction condo inventory 已经降到 48,710套,同比下降 37%,比2022年约 127,000套 的高峰下降约 62%。
同时,Q2 已经是连续第二个季度没有新 condo project launch;本季度又有 1,022套 单位被取消;自2024年以来,累计取消单位已达 11,653套;Q2 construction starts 只有 448套。
这些数字合起来说明:今天市场上看起来还有库存压力,但未来几年真正能交付的新 condo 正在快速减少。
房东网认为,GTA condo 市场现在不能简单说“复苏”或“崩盘”。更准确的说法是:市场正在用折扣和批量交易清理过去的库存,同时因为楼花销售冰冻、项目取消、开工减少,制造未来的供应断档。
对买家来说,现在确实有议价机会,尤其是开发商库存、bulk discount 影响下的现房单位,以及现金流压力大的 resale condo。
对投资人来说,不能只看开发商优惠,而要重新计算租金、贷款、管理费、空置期和退出流动性。
对长期市场来说,如果未来几年新 condo 开工持续低迷,等需求恢复时,GTA 可能又会从今天的库存压力,转向下一轮结构性供应不足。
所以这次数据最重要的结论是:
GTA 新公寓市场不是正常复苏,而是“清库存”与“未来断供”同时发生。注意各种媒体标题里的52%上涨,只是表面;
真正值得看的是楼花只卖50套、新项目连续两个季度为零、在建和预售库存比高峰少了六成。
【房东网2026夏季论坛视频】
市场低谷,地产投资人到底在做什么?现金流、持有压力与下一步投资选择(2026夏季地产论坛第五集)
市场越难,越要管好风险:融资、现金流与资产安全的风险管理 (2026夏季地产论坛第六场)
https://youtu.be/FEFy1ogj20Y