

今天咱们来看看2025高层建筑土地市场数据,深度解读其报告的意义。
第一,来看看2025年高层建筑土地市场的概况:
总体来看:土地价格进入“第二阶段回调”
2025年,大多伦多地区(GTA)高密度住宅用地价格继续下行,市场已从“温和修正”进入“结构性重置阶段”。具体表现在:
2025年平均成交价格:$78 per buildable square foot(pbsf)
2024年为:$93 pbsf,同比下降:19%
相比2019年高峰期($119 pbsf) 累计回调幅度:34%
下面是土地价格变化统计图:蓝色为平均价格变化曲线,桔红色为中位数价格变化曲线:可以看出土地价格下调明显:
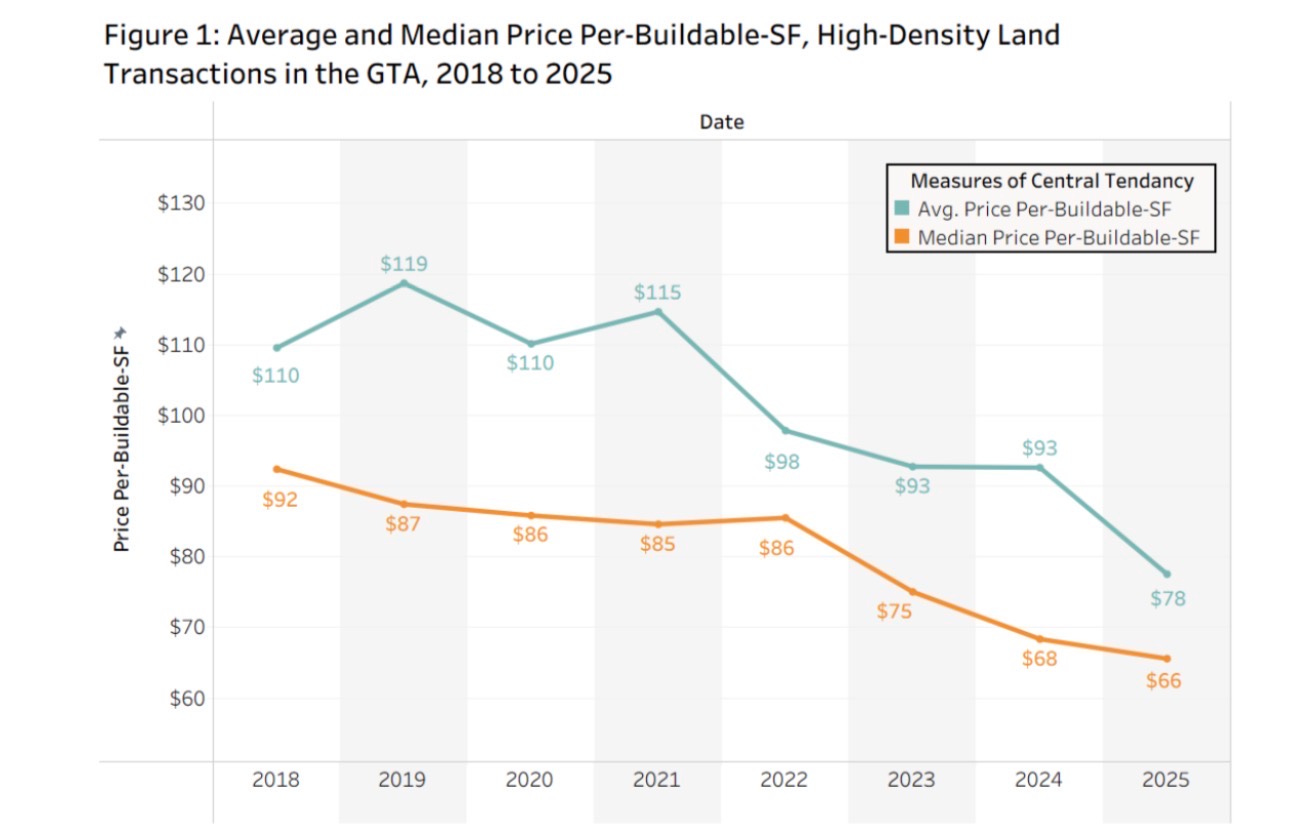
这一跌幅意味着,土地价格已经回吐疫情后大部分涨幅,并进入深度价值重估阶段。
值得房东网地产投资人注意的是,此轮调整并非单一年度波动,而是连续两年的下行趋势,反映出开发利润预期、销售吸纳速度及融资环境的系统性变化。
以下是房东网商家广告
第二、大多伦多地区区域分化:416韧性仍在,905承压明显
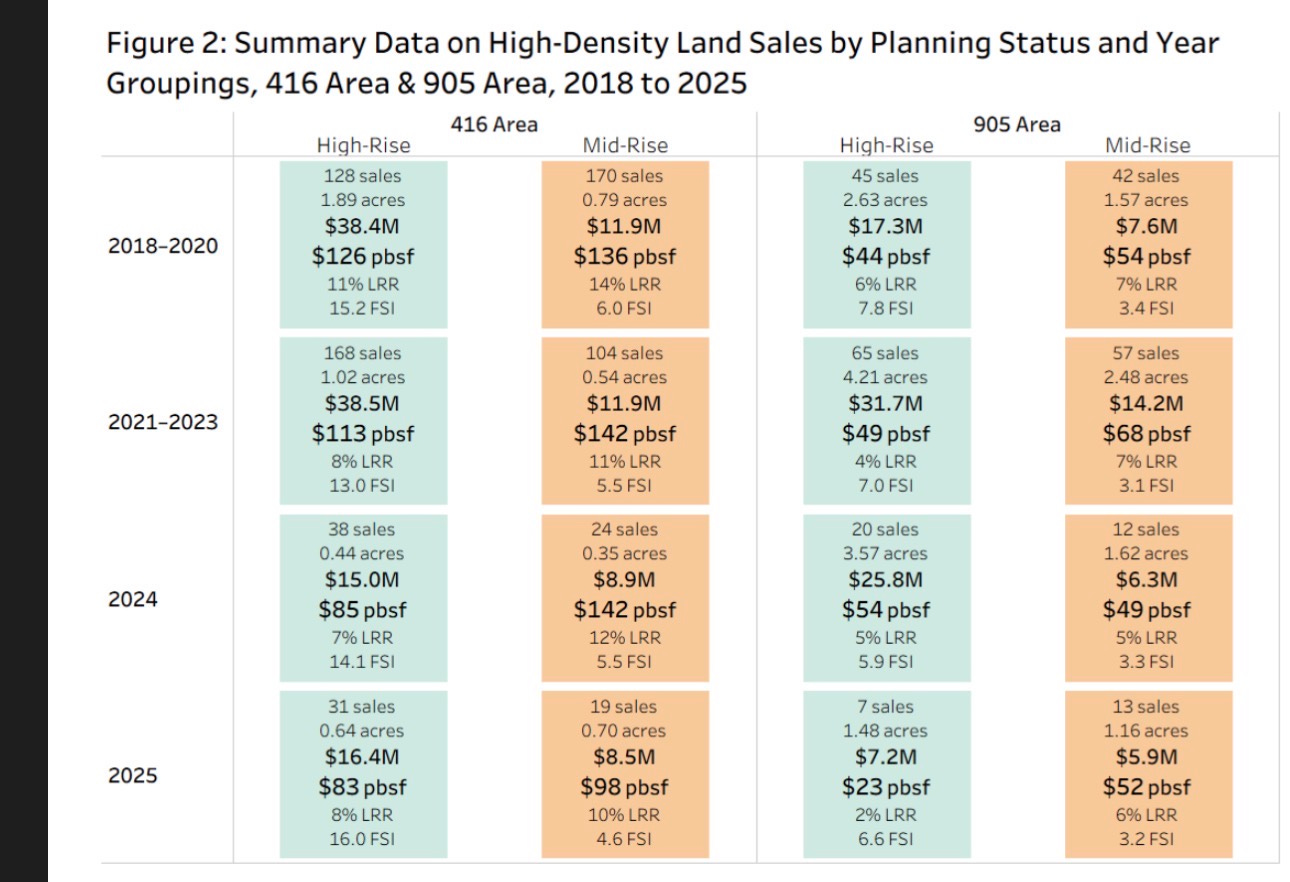
看看统计图
1️⃣ 先来看416区域(多伦多市区)
2025年高层建筑土地数据:
平均土地价格:$89 pbsf
预计销售收入:$1,074 psf
Land-to-Revenue Ratio(LRR):8.2%
那么2024年表现如何?
土地价格:$107 pbsf
预计收入:$1,256 psf
LRR:8.5%
相比2024年,2025年土地价格明显回落,但销售收入预期同步下调,导致土地成本占收入比例,也就是LRR基本持平。
解读一下:
核心区域仍具备流动性与基本面支撑,但开发利润空间并未显著改善。价格下降更多是销售预期下调调整所致,而非单纯成本释放。
2️⃣ 再来看905区域(多伦多外围市场)
2025年高层建筑土地数据:
平均土地价格:$42 pbsf
预计销售收入:$918 psf
LRR:4.5%
与2024年进行比较:
土地价格:$52 pbsf
预计收入:$1,128 psf
LRR:4.4%
905区域土地价格同比下降约19%,跌幅与416相近,但其销售收入基数更低。
解读:
905区域正在进入“风险定价阶段”。
低LRR意味着开发商采取更保守的定价模型,土地购买决策明显趋向防守型。
整体表现显示:
905市场流动性弱于416,风险溢价正在扩大。
第三、重点城市表现:结构性分化开始显现
来看看各个城市土地价格情况
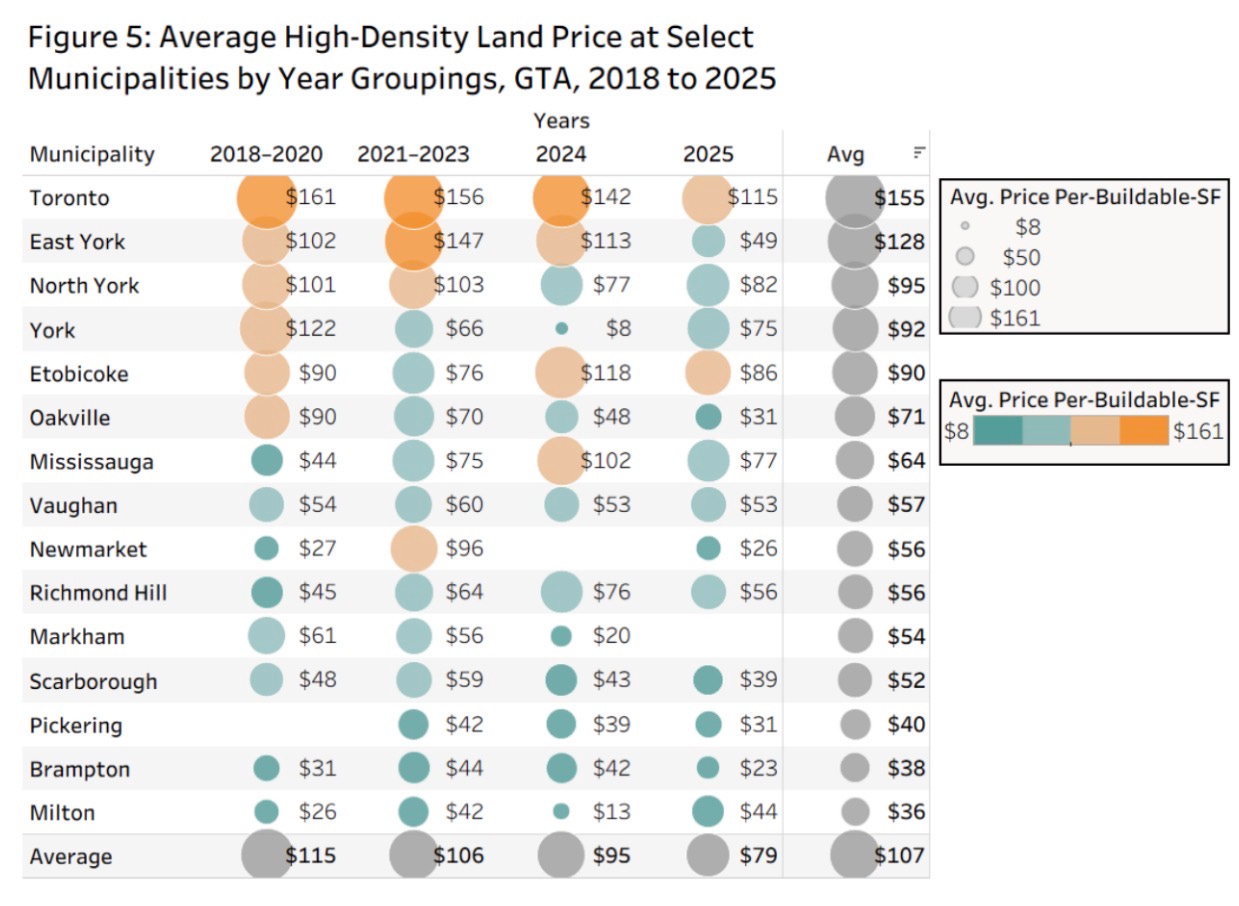
2025年主要市政土地均价:
Toronto整体:$115 pbsf(同比−19%)
Etobicoke:$86 pbsf(同比−27%)
North York:$82 pbsf(同比+6%)
可以看出:North York成为少数价格同比回升区域,说明:
核心交通走廊及成熟生活配套板块仍具备开发吸引力
开发商正在“择优布局”,而非全面收缩
这意味着市场并非全面崩盘,而是进入板块轮动与价值筛选阶段。
第四、规划阶段土地溢价明显收窄
看下面这个统计
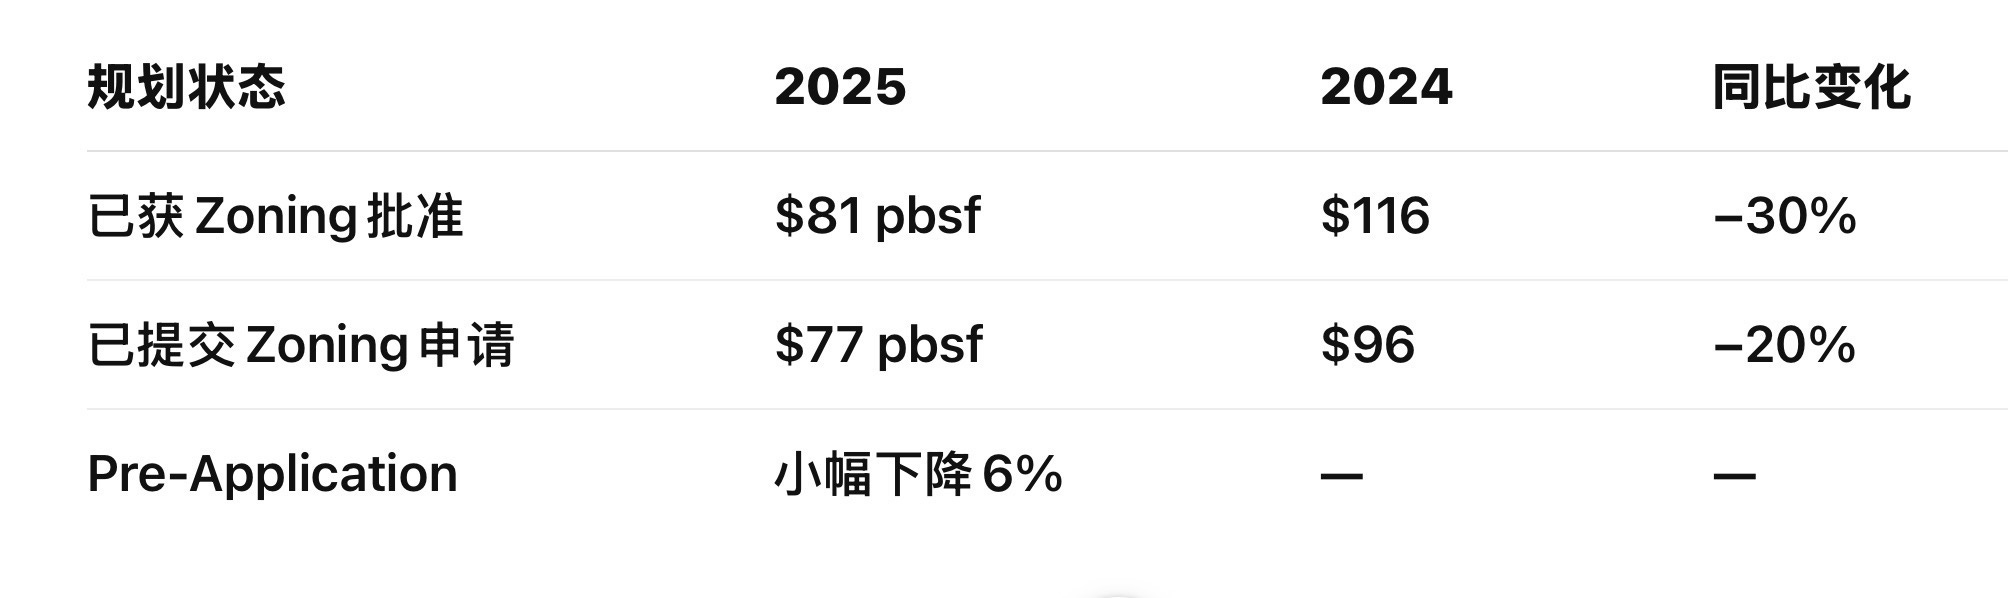
从上面统计可以看出:已批准土地溢价仅为5%(81 vs 77)
对比过去周期:
在市场上行阶段,审批完成土地具有明显时间溢价,当前周期中,审批溢价显著压缩
这说明:市场正在重新定价“时间价值”。
在销售不确定性高、融资成本未明显下降的背景下,开发节奏放缓,使“快速入市”的优势削弱。
第五、核心趋势判断
结合以上数据,2025年GTA高层土地市场呈现三大特征:
1️⃣ 价格已完成阶段性重置,但尚未进入反转阶段
当前土地价格已较高峰下调三成以上,但开发商整体仍保持谨慎,说明市场尚未形成一致性底部预期。
2️⃣ 核心区域与外围市场分化加剧
416表现出一定韧性,而905区域流动性明显收缩。
未来一至两年,土地投资将更加集中于:
核心交通节点
高密度规划成熟板块
租赁需求强区域
3️⃣ 开发利润核心变量已从“土地成本”转向“销售确定性”
当前市场的关键不在于地价是否便宜,而在于:
销售吸纳是否恢复
预售融资是否改善
资本成本是否稳定
土地价格已调整,但若销售信心未恢复,开发启动仍将受限。
第六、前瞻观察
2026年的市场走向,将取决于三项变量:
利率环境是否进一步宽松
公寓库存去化速度
投资者现金流模型是否恢复可行性
在销售端未明显改善前,土地市场或维持低位震荡格局。
第七、小结
从这个报告来看,2025年的高层土地市场,不是简单的周期波动,而是一次结构性重估。价格回落并不意味着机会全面出现。
真正的机会,将出现在:
现金流模型恢复
开发融资改善
市场信心修复之前。